来源:球盟会体育买球 发布时间:2026-09-21 00:59:25
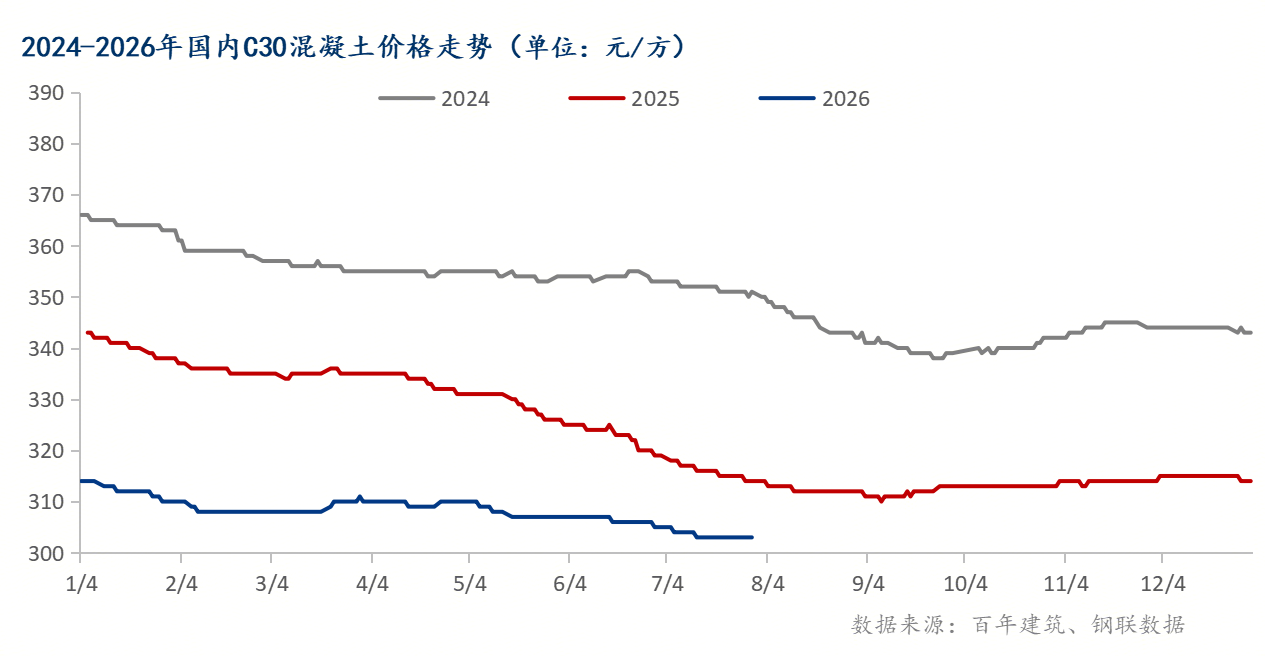
据百年建筑网统计,截至2026年7月底,百年建筑网C30非泵混凝土均价为303元/方,环比下跌3元/方,年同比下跌11元/方,跌幅3.5%。7月末多地逐步进入高温、雨季,施工效率受限,需求难有明显回暖。供给端搅拌站产能充裕,供需失衡格局短期难以扭转。受需求端压制,基建、房建项目开工没有到达预期,市场混凝土需求量不足,搅拌站竞争加剧,主动降价走量。原材料端,砂石水泥行情偏弱,成本支撑力度有限,进一步压缩混凝土报价底部。总的来看7月份国内混凝土量价双弱,下游施工公司采购量偏低,混凝土市场行情保持弱势。
截至7月底,百年建筑网水泥价格指数320元/吨,环比下跌5元/吨,同比下跌18元/吨,跌幅5%左右。7月国内水泥持续维持低位运行。需求端是压制水泥价格的核心因素。进入 7月,国内多地迎来高温、雨季,户外土建施工受阻,房建、基建项目有效施工时间缩短,市场水泥终端需求释放乏力。市场到货量充足,水泥企业仓库存储上的压力逐步上升,行业供需格局偏弱。供给层面,区域水泥错峰生产执行力度参差不齐,部分企业保出货意愿较强,竞价出货现象普遍,难以形成有力的涨价支撑。原材料煤炭价格平稳,生产所带来的成本端没有明显抬升,进一步限制水泥涨价空间。综合看来,7月国内水泥市场缺乏上行驱动力,价格以低位震荡为主。短期行情主要依赖下游开工恢复情况,若持续多雨高温,需求难以改善,水泥价格或将继续承压。

7月国内机制砂与碎石价格同步下行,创下近两年价格低位。机制砂均价回落至70元/吨左右,碎石价格同步走低,两者价差持续收窄,行情整体偏弱运行。需求端持续压制砂石行情。7月全国多地进入高温、雨季,户外工程项目施工受阻,房建、基建项目有效施工时长缩减,下游搅拌站砂石采购量明显下滑,市场刚需释放不足。砂石终端需求疲软,贸易商拿货心态谨慎,多维持按需采购,大量囤货意愿不强。供给端货源整体充足。各地矿山正常生产,区域内砂石出货量稳定,部分产区外运竞争加剧。虽然局部地区存在环保、汛期临时管控措施,但未能有效收紧整体供给,难以对价格形成支撑。市场供大于求格局凸显,砂石厂为保障出货,让利走货现象增多。成本层面,运输费用波动有限,并未形成成本支撑。短期来看,7月下旬多雨天气延续,工地开工难以明显回升,砂石需求改善空间有限。

截至7月底,百年建筑网统计全国22个重点城市S95矿渣粉均价为150元/吨,环比下跌8元/吨,同比下跌16元/吨。供给端货源供给充足。钢铁公司制作平稳,矿渣原料产出稳定,矿渣粉加工公司库存持续累积。在需求疲软背景下,厂家出货压力增大,主动下调报价争夺订单,市场竞价销售现象普遍。需求端拖累价格,7月高温、雨季叠加,土建项目施工效率下降,混凝土搅拌站开工下滑,矿渣粉采购需求持续萎缩。下游企业多采取按需采购模式,观望情绪浓厚,大批量备货意愿不足,市场成交氛围冷清。成本端支撑力度偏弱,运输成本无明显上涨,难以支撑矿渣粉价格企稳。短期来看,7月内恶劣天气持续压制工地开工,需求难以快速回暖。预计矿渣粉价格仍将维持弱势运行,反弹动力不足。

截至7月最后一周,百年建筑调研国内506家混凝土搅拌站产能利用率为5.47%,环比基本持平;同比下降1.65个百分点。产能利用率下滑首要受天气因素影响。7月国内大范围进入高温、雨季,降雨频繁、高温天气制约户外施工,房建、基建项目有效作业时间缩短,工地混凝土需求释放放缓,搅拌站订单量缩减。其次,下游工程建设项目资金偏紧,新开工项目增量有限,存量项目施工节奏放缓,市场整体混凝土消费量不及往年同期。当前搅拌站产能基数持续处于高位,市场供给充足,但需求端缺乏支撑,供需矛盾进一步凸显。受订单不足影响,区域内搅拌站竞争加剧,企业普遍采取低价走量模式,盈利空间持续压缩。短期来看,7月下旬多雨高温气候延续,下游开工难以快速回升,混凝土产能利用率大概率维持低位。

展望8月,综合水泥、砂石、矿渣粉原料行情与混凝土产能利用率现状,预计8月国内 C30混凝土价格整体呈低位震荡、小幅探底后存在企稳预期,大面积上涨条件尚不具备。需求端来看,8月上旬多地仍延续高温、多雨天气,户外施工仍将受到一定制约,混凝土搅拌站产能利用率依旧处于近年同期低位,下游房建、基建项目需求释放节奏偏缓。市场订单增量有限,搅拌站竞争非常激烈,短期难以主动抬升报价。不过随着汛期逐步收尾,部分存量工程有望加快赶工进度,中下旬需求存在边际改善可能。原料成本端支撑偏弱。当前水泥、机制砂、碎石、S95矿渣粉价格均处在近年低位,原材料采购成本没有明显上行压力,难以推动混凝土成本抬升。虽局部区域存在环保管控带来的砂石短期供应收紧,但全国货源整体充裕,难以形成持续性成本利好。整体供需格局依旧供大于求,行业仓库存储上的压力尚存。短期内混凝土缺乏强势上涨动力,上旬价格或将维持弱势运行;若8 月中下旬降雨减少、工地赶工需求集中释放,市场成交回暖,混凝土价格有望止跌企稳,局部区域或出现小幅试探性上调,但反弹空间存在限制。若无重大需求刺激,8月混凝土价格难以出现趋势性上涨。
,球盟会最新网页版
微信公众号
总经理微信